Domain heizungskörper.de kaufen?
Wir ziehen mit dem Projekt
heizungskörper.de um.
Sind Sie am Kauf der Domain
heizungskörper.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heizungskörper.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Wann buche ich Vorsteuer?
Du buchst Vorsteuer, wenn du als Unternehmerinnen und Unternehmer Umsatzsteuer auf Eingangsrechnungen bezahlt hast. Dies bedeutet, dass du die Vorsteuer abziehen kannst, um die tatsächliche Umsatzsteuerlast zu ermitteln. Die Vorsteuer wird in der Regel quartalsweise oder jährlich in der Umsatzsteuervoranmeldung angegeben. Es ist wichtig, die entsprechenden Belege und Rechnungen für die Vorsteuerbuchungen aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Beachte auch, dass nicht alle Ausgaben für dein Unternehmen vorsteuerabzugsberechtigt sind, daher ist es wichtig, die gesetzlichen Regelungen zu beachten. **


Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
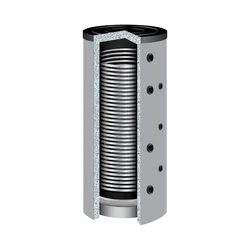
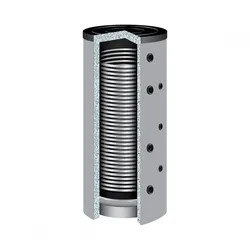
TWL Hochleistungs Pufferspeicher HLP-500 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-500 500 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.1539,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterkunfts- und Heizkosten nach dem SGB IIUnterkunfts- und Heizkosten nach dem SGB II , Zahlreiche Änderungen im Sozial- und Mietrecht seit 2021 haben eine Überarbeitung des Handbuchs nötig gemacht. Berücksichtigt werden in der 8. Auflage: Das Bürgergeldgesetz Die Erreichbarkeitsverordnung Das Wohngeld-CO2-Bepreisungsentlastungsgesetz Das Wohngeld-Plus-Gesetz Das Mietspiegelreformgesetz Die Verordnung über den Inhalt und das Verfahren zur Erstellung und zur Anpassung von Mietspiegeln sowie zur Konkretisierung der Grundsätze für qualifizierte Mietspiegel Das Gesetz zur Gewährung eines einmaligen Heizkostenzuschusses aufgrund stark gestiegener Energiekosten Das Gesetz zur Änderung des Heizkostenzuschussgesetzes und des Elften Buches Sozialgesetzbuch Die Verordnung zur Anpassung der Stromgrundversorgungsverordnung und der Gasgrundversorgungsverordnung an unionsrechtliche Vorgaben Das Gesetz zur Einführung einer Strompreisbremse und zur Änderung weiterer energierechtlicher Bestimmungen Das Gesetz zur Einführung von Preisbremsen für leitungsgebundenes Erdgas und Wärme Das Gesetz über eine Soforthilfe für Letztverbraucher von leitungsgebundenem Erdgas und Kunden von Wärme Das Gesetz zur Änderung des Energiewirtschaftsrechts im Zusammenhang mit dem Klimaschutz-Sofortprogramm und zu Anpassungen im Recht der Endkundenbelieferung. Angesichts der Verknappung von Wohnraum in großen Städten und Ballungsgebieten werden die Probleme rund um die Bestimmung angemessener Mietpreise, Kündigungen, Mietschulden, Schutz vor der Räumungsvollstreckung und das Verhältnis des Sozialrechts zur ordnungsrechtlichen Unterbringung intensiv miet- und sozialrechtlich behandelt. Neu sind das Kapitel B zum Karenzschutz (Aussetzung der Angemessenheitsprüfung bis zu einem Jahr) und das Kapitel S zu den Auswirkungen der Energiehilfen 2022/2023 auf die Unterkunfts- und Heizkostenbedarfe.. Die Rechtsprechung der Zivil- und Sozialgerichte zu den komplizierten Fragen rund um das Wohnen und Heizen einschließlich wichtiger aktueller Entscheidungen des Bundesverfassungsgerichts zum Schutz gegen Räumung und in der Räumungsvollstreckung ist mit Stand September 2023 eingearbeitet. Bereits berücksichtigt ist die Diskussion um den Karenzschutz im Gesetzgebungsverfahren zum geplanten 'Gesetz zur Anpassung des Zwölften und des Vierzehnten Buches Sozialgesetzbuch und weiterer Gesetze'. , Warnleuchten > Zusatzbeleuchtung , Auflage: 9., unveränderte Auflage, Stand September 2023, Erscheinungsjahr: 20240123, Produktform: Kartoniert, Redaktion: Arbeitslosenprojekt TuWas (Hrsg., Edition: REV, Auflage: 24009, Auflage/Ausgabe: 9., unveränderte Auflage, Stand September 2023, Seitenzahl/Blattzahl: 656, Keyword: Bürgergeld; Mietrecht; Sozialgesetzbuch II, Fachschema: Arbeitsgesetz~Arbeitsrecht~Heizkosten~Kosten / Heizkosten~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 157, Höhe: 33, Gewicht: 714, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TWL Hochleistungs Pufferspeicher HLP-800 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-800 800 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.1889,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TWL Hochleistungs Pufferspeicher HLP-1000 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-1000 1000 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.2099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Vorsteuer ziehen?
Was bedeutet Vorsteuer ziehen? Vorsteuer ziehen bezieht sich auf den Prozess, bei dem ein Unternehmen die Mehrwertsteuer, die es für Geschäftsausgaben gezahlt hat, von der insgesamt geschuldeten Mehrwertsteuer abzieht. Dies ermöglicht es Unternehmen, die tatsächliche Steuerlast zu reduzieren, indem sie nur auf den Nettobetrag der Umsätze berechnet wird. Durch das Ziehen der Vorsteuer können Unternehmen ihre Betriebskosten senken und ihre Rentabilität steigern. Es ist wichtig, dass Unternehmen die Vorsteuer korrekt abrechnen, um mögliche Steuerprüfungen und Strafen zu vermeiden. **
-
Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
-
Wann überweist Finanzamt Vorsteuer?
Das Finanzamt überweist die Vorsteuer in der Regel nachdem die Umsatzsteuervoranmeldung eingereicht wurde. Die Vorsteuer wird dann mit der Umsatzsteuer verrechnet, die das Unternehmen an das Finanzamt zahlen muss. Es kann einige Wochen dauern, bis die Überweisung erfolgt, da das Finanzamt die Angaben in der Umsatzsteuervoranmeldung prüfen muss. Es ist wichtig, dass alle Angaben korrekt und vollständig sind, damit die Vorsteuer zeitnah überwiesen werden kann. Falls es Unstimmigkeiten gibt, kann es zu Verzögerungen bei der Überweisung kommen. **
-
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **


Was bringt die Vorsteuer?
Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt. Sie kann vom Unternehmen als Vorsteuer geltend gemacht werden, was bedeutet, dass sie von der Umsatzsteuerschuld abgezogen werden kann. Dadurch reduziert sich die tatsächlich zu zahlende Umsatzsteuer. Die Vorsteuer ist somit ein wichtiger Bestandteil des Umsatzsteuersystems, da sie Unternehmen dabei hilft, die Steuerlast auf ihre Umsätze zu minimieren und somit die Liquidität zu verbessern. Unternehmen können somit ihre Betriebskosten senken und wettbewerbsfähiger werden. **
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TWL Hochleistungs Pufferspeicher HLP-500 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-500 500 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.1539,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterkunfts- und Heizkosten nach dem SGB IIUnterkunfts- und Heizkosten nach dem SGB II , Zahlreiche Änderungen im Sozial- und Mietrecht seit 2021 haben eine Überarbeitung des Handbuchs nötig gemacht. Berücksichtigt werden in der 8. Auflage: Das Bürgergeldgesetz Die Erreichbarkeitsverordnung Das Wohngeld-CO2-Bepreisungsentlastungsgesetz Das Wohngeld-Plus-Gesetz Das Mietspiegelreformgesetz Die Verordnung über den Inhalt und das Verfahren zur Erstellung und zur Anpassung von Mietspiegeln sowie zur Konkretisierung der Grundsätze für qualifizierte Mietspiegel Das Gesetz zur Gewährung eines einmaligen Heizkostenzuschusses aufgrund stark gestiegener Energiekosten Das Gesetz zur Änderung des Heizkostenzuschussgesetzes und des Elften Buches Sozialgesetzbuch Die Verordnung zur Anpassung der Stromgrundversorgungsverordnung und der Gasgrundversorgungsverordnung an unionsrechtliche Vorgaben Das Gesetz zur Einführung einer Strompreisbremse und zur Änderung weiterer energierechtlicher Bestimmungen Das Gesetz zur Einführung von Preisbremsen für leitungsgebundenes Erdgas und Wärme Das Gesetz über eine Soforthilfe für Letztverbraucher von leitungsgebundenem Erdgas und Kunden von Wärme Das Gesetz zur Änderung des Energiewirtschaftsrechts im Zusammenhang mit dem Klimaschutz-Sofortprogramm und zu Anpassungen im Recht der Endkundenbelieferung. Angesichts der Verknappung von Wohnraum in großen Städten und Ballungsgebieten werden die Probleme rund um die Bestimmung angemessener Mietpreise, Kündigungen, Mietschulden, Schutz vor der Räumungsvollstreckung und das Verhältnis des Sozialrechts zur ordnungsrechtlichen Unterbringung intensiv miet- und sozialrechtlich behandelt. Neu sind das Kapitel B zum Karenzschutz (Aussetzung der Angemessenheitsprüfung bis zu einem Jahr) und das Kapitel S zu den Auswirkungen der Energiehilfen 2022/2023 auf die Unterkunfts- und Heizkostenbedarfe.. Die Rechtsprechung der Zivil- und Sozialgerichte zu den komplizierten Fragen rund um das Wohnen und Heizen einschließlich wichtiger aktueller Entscheidungen des Bundesverfassungsgerichts zum Schutz gegen Räumung und in der Räumungsvollstreckung ist mit Stand September 2023 eingearbeitet. Bereits berücksichtigt ist die Diskussion um den Karenzschutz im Gesetzgebungsverfahren zum geplanten 'Gesetz zur Anpassung des Zwölften und des Vierzehnten Buches Sozialgesetzbuch und weiterer Gesetze'. , Warnleuchten > Zusatzbeleuchtung , Auflage: 9., unveränderte Auflage, Stand September 2023, Erscheinungsjahr: 20240123, Produktform: Kartoniert, Redaktion: Arbeitslosenprojekt TuWas (Hrsg., Edition: REV, Auflage: 24009, Auflage/Ausgabe: 9., unveränderte Auflage, Stand September 2023, Seitenzahl/Blattzahl: 656, Keyword: Bürgergeld; Mietrecht; Sozialgesetzbuch II, Fachschema: Arbeitsgesetz~Arbeitsrecht~Heizkosten~Kosten / Heizkosten~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 157, Höhe: 33, Gewicht: 714, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,37,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wann buche ich Vorsteuer?
Du buchst Vorsteuer, wenn du als Unternehmerinnen und Unternehmer Umsatzsteuer auf Eingangsrechnungen bezahlt hast. Dies bedeutet, dass du die Vorsteuer abziehen kannst, um die tatsächliche Umsatzsteuerlast zu ermitteln. Die Vorsteuer wird in der Regel quartalsweise oder jährlich in der Umsatzsteuervoranmeldung angegeben. Es ist wichtig, die entsprechenden Belege und Rechnungen für die Vorsteuerbuchungen aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Beachte auch, dass nicht alle Ausgaben für dein Unternehmen vorsteuerabzugsberechtigt sind, daher ist es wichtig, die gesetzlichen Regelungen zu beachten. **
-
Was bedeutet Vorsteuer ziehen?
Was bedeutet Vorsteuer ziehen? Vorsteuer ziehen bezieht sich auf den Prozess, bei dem ein Unternehmen die Mehrwertsteuer, die es für Geschäftsausgaben gezahlt hat, von der insgesamt geschuldeten Mehrwertsteuer abzieht. Dies ermöglicht es Unternehmen, die tatsächliche Steuerlast zu reduzieren, indem sie nur auf den Nettobetrag der Umsätze berechnet wird. Durch das Ziehen der Vorsteuer können Unternehmen ihre Betriebskosten senken und ihre Rentabilität steigern. Es ist wichtig, dass Unternehmen die Vorsteuer korrekt abrechnen, um mögliche Steuerprüfungen und Strafen zu vermeiden. **
-
Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
Ähnliche Suchbegriffe für Vorsteuer
-
TWL Hochleistungs Pufferspeicher HLP-800 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-800 800 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.1889,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TWL Hochleistungs Pufferspeicher HLP-1000 1 Wärmetauscher Heizung HeizungsanlageHochleistungs-Pufferspeicher für Heizungskreisläufe Nur Heizungswasser, kein Brauchwasser/Trinkwasser Speichertyp: HLP-1000 1000 Liter Nennvolumen* - mit einen großem Wärmetauscher Diese Speicherart steht in folgenden Typen zur Verfügung: Typ HLP - für Heizungskreisläufe, mit einem großem Wärmetauscher Typ KEH - für Heizungskreisläufe und Trinkwassererwärmung, mit einem großen Wärmetauscher Dieser Hochleistungsspeicher besitzt einen extrem großen Wärmetauscher. Er eignet sich sehr gut zur Systemtrennung und ist zudem der ideale Speicher für Blockheizkraftwerke und Wärmepumpen. Der Behälter ist aus hochwertigen Materialien angefertigt und wird unter Berücksichtigung gängiger Normen produziert Behälter: Material & Eigenschaften • Behälter aus Qualitätsstahl S235JRG2 • Behälter innen roh, außen schwarz grundiert • Produziert nach DIN 4753 und Euronorm EN 12897 Wärmetauscher: Material & Eigenschaften • Glattrohrwärmetauscher aus Qualitätsstahl S235JRG2 • Produziert nach DIN 4753 und Euronorm EN 12897 • Zulässiges Medium: Wasser / Glykol Isolierung • Energieeffizienzklasse B • 100mm Neopor plus 20mm Polyesterfaservlies • abnehmbar • silberfarbener Isolierungsmantel • inkl. Muffen-Rosetten in schwarz • wird separat im Beipack mitgeliefert Abmessungen und technische Daten Bezeichnung HLP 500 800 1079 Nennvolumen* Liter 500 800 1000 Durchmesser ohne Isolierung mm 650 790 790 Höhe ohne Isolierung mm 1720 1820 2030 Kippmaß ohne Isolierung mm 1743 1850 2057 Wärmetauscher m 2 5,0 6,4 7,7 Inhalt Wärmetauscher Ltr. 31,5 40,2 48,2 zulässiger Druck bar 4,5 Pufferspeicher / 16,0 Wärmetauscher zulässige Temperatur °C 0 – 95 Pufferspeicher / 0 – 110 Wärmetauscher Gewicht Typ HLP kg 166 218 243 *Das Nennvolumen wird vom Hersteller angegeben und spiegelt bauartbedingt nicht das exakte Speichervolumen wider.2099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Membran Druckausdehnungsgefäße Heizung 35 bis 500 Liter inkl. Kappenventil HeizungsanlageMembran Druckausdehnungsgefäß MAGH 35-500 Liter In Membran-Druckbehältern sind die Medien Gas und Wasser durch eine Membrane getrennt. Diese hat die Aufgabe temperaturbedingte Volumenänderungen aufzunehmen, zu speichern, den Druckanstieg auf einen festgelegten Max.-Wert zu begrenzen und der Anlage bei sinkender Temperatur das aufgenommene Volumen wieder zuzuführen. • Einsatz in geschlossenen Heizungsanlagen nach DIN EN 12828 und Kältesystemen • Gefertigt nach Druckgeräterichtlinie 97/23/EG und EN 13831 • Mit EG-Baumusterzertifikat • Fest eingebaute Membrane • Wandhängende Ausführung: 35 und 50 Liter • mit Standring: ab 80 Liter Ab 200 l Inhalt: Spedition! Technische Daten: • Betriebstemperatur: -10 bis +110°C • Membranbelastung max.: +70°C • Farben: pulverbeschichtet, hochglänzend • Material Membrane: Zilan N • Lieferung erfolgt mit passenden Kappenventil KV.05 oder KV.10 Bis 100 Liter Anschluss 3/4", ab 150 Liter 1" Größe 35 50 80 100 150 200 250 300 400 500 Höhe (mm) 475 595 690 810 970 985 1230 1220 1550 1570 Durchm. (mm) 380 380 450 460 510 590 590 650 650 750 Gewicht (kg) 7,7 9,5 14,0 15,5 24,5 33,0 38,5 42,5 57,5 69,5 Vordruck (bar) 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 1,5 2,5 Druck max, (bar) 5,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 6,0 Temp. (°C) 100 100 100 100 100 100 100 100 100 100 Gewinde (Zoll) 3/4 3/4 3/4 3/4 1 1 1 1 1 1504,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann überweist Finanzamt Vorsteuer?
Das Finanzamt überweist die Vorsteuer in der Regel nachdem die Umsatzsteuervoranmeldung eingereicht wurde. Die Vorsteuer wird dann mit der Umsatzsteuer verrechnet, die das Unternehmen an das Finanzamt zahlen muss. Es kann einige Wochen dauern, bis die Überweisung erfolgt, da das Finanzamt die Angaben in der Umsatzsteuervoranmeldung prüfen muss. Es ist wichtig, dass alle Angaben korrekt und vollständig sind, damit die Vorsteuer zeitnah überwiesen werden kann. Falls es Unstimmigkeiten gibt, kann es zu Verzögerungen bei der Überweisung kommen. **
-
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **
-
Was bringt die Vorsteuer?
Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt. Sie kann vom Unternehmen als Vorsteuer geltend gemacht werden, was bedeutet, dass sie von der Umsatzsteuerschuld abgezogen werden kann. Dadurch reduziert sich die tatsächlich zu zahlende Umsatzsteuer. Die Vorsteuer ist somit ein wichtiger Bestandteil des Umsatzsteuersystems, da sie Unternehmen dabei hilft, die Steuerlast auf ihre Umsätze zu minimieren und somit die Liquidität zu verbessern. Unternehmen können somit ihre Betriebskosten senken und wettbewerbsfähiger werden. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.